


上半年房产税实现收入2782亿元,同比增长6.3%。继2025年房产税首次成为地方税第一大税种以来,今年上半年房产税仍然为地方税第一大税种。

房产税面向城镇地区经营性房产征税,个人所有非营业用的房产不属于征税范围,即个人自住住房无需缴纳房产税。从2011年开始,仅上海、重庆两地开展了面向个人住房的房产税试点。2021年,全国人大常委会授权国务院在部分地区开展房地产税改革试点,该试点工作尚未落地。
业内分析人士普遍认为,考虑到房地产市场仍在调整进程中,面向个人住房的房地产税短期内仍难以铺开。
为何成为地方第一大税种?
今年上半年,房产税、城市维护建设税、土地增值税、契税的收入规模分别为2782亿元、2730亿元、2146亿元、2019亿元。房产税仍是地方税中的第一大税种。
房产税面向城镇经营性房产征税,计税依据是房产原值减除一定比例后的余值,税率为1.2%;房产出租的,计税依据为房产租金收入,税率为12%。
21世纪经济报道记者梳理2007年以来的地方税收数据发现,直到2025年房产税才成为地方税中的第一大税种,此前其体量不及契税、土地增值税、城市维护建设税等地方税中规模较大的几个税种。
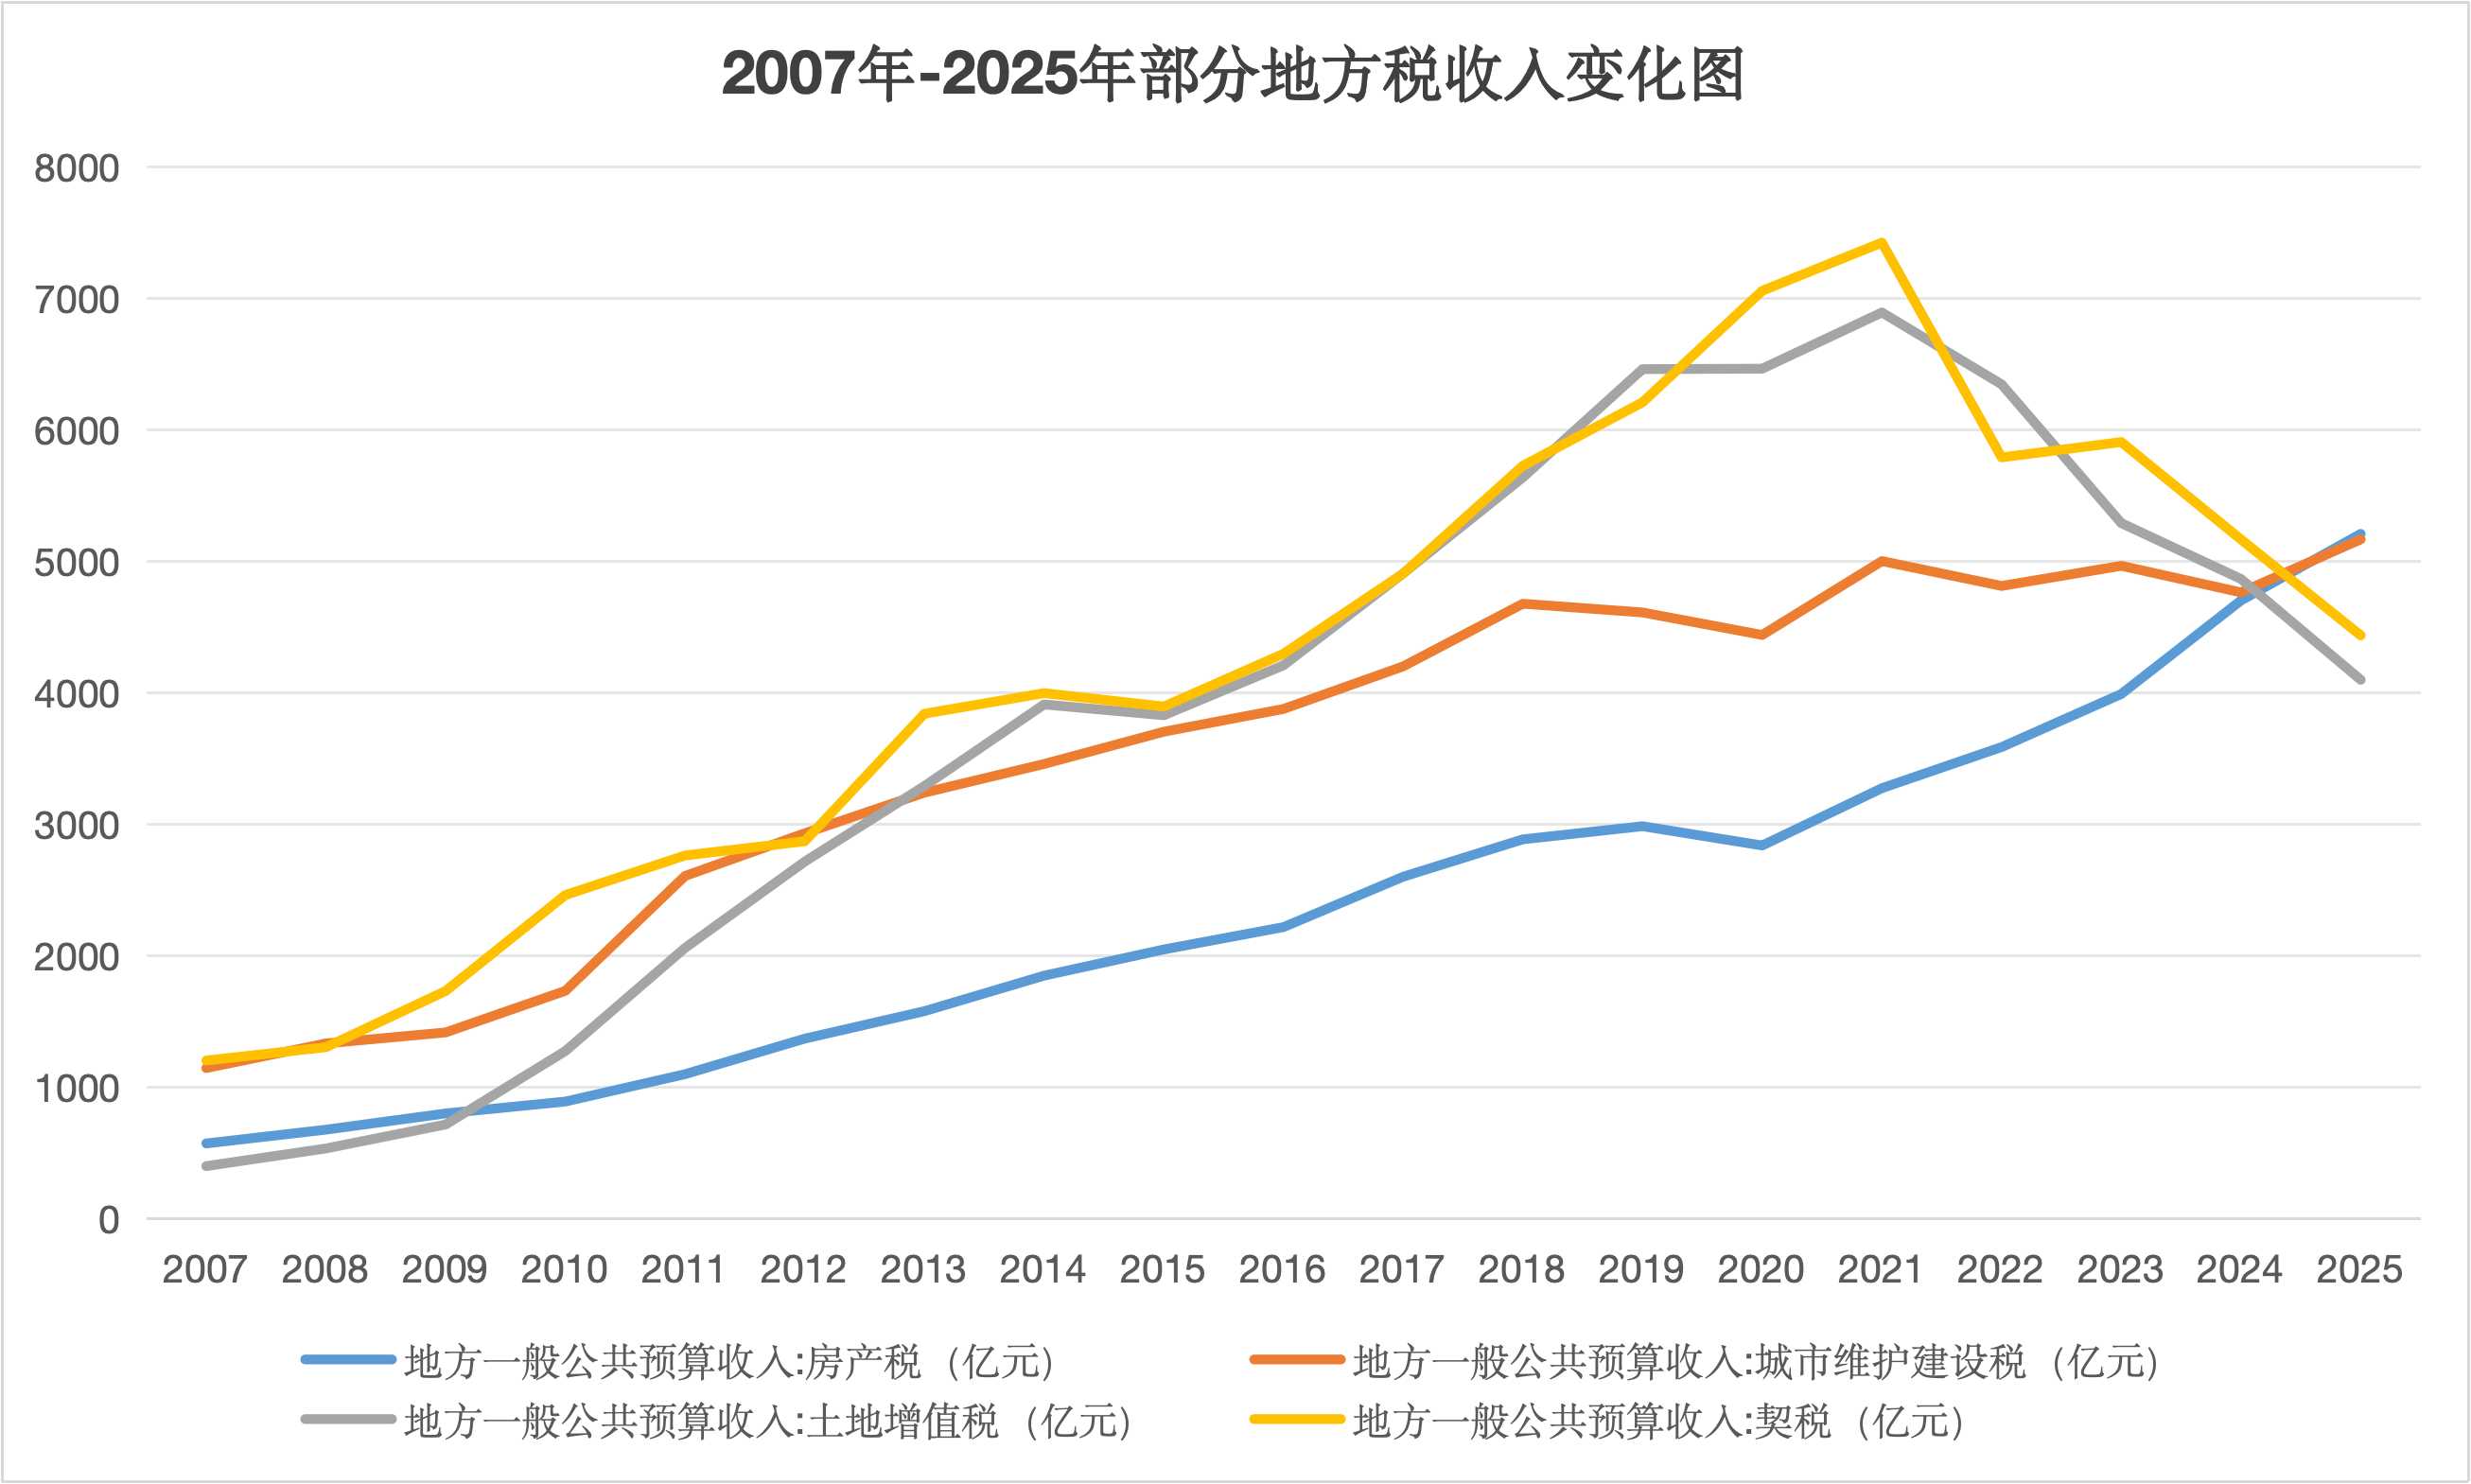 (2007年至2025年地方四大主体税种的收入变化图,数据来源:2007-2024年的地方决算数据及2025年地方预算执行数据)
近年来,房产税保持较好的增长态势,而契税和土地增值税收入不断缩水,这是房产税地位跃升的重要原因。比如,2024年房产税同比增长17.8%,2025年同比增长10.8%,2026年上半年同比增长6.3%。
房产税稳健增长,是因为其税基为房产原值,不会随房价波动而变化;而契税和土地增值税的税基与波动的房地产资产价格直接挂钩。
中央财经大学财税学院教授白彦锋对21世纪经济报道记者表示,我国现行房产税的课税对象主要为城镇地区的经营性房产。房产税成为地方第一大税种,一方面,得益于近年来我国城镇化水平的不断提高,以及相关房产价值的持续提升;另一方面,随着房地产市场的持续调整,土地增值税、契税等与房地产开发、房地产资产价格密切相关的税种收入也在持续调整。
上海财经大学公共政策与治理研究院副院长田志伟对21世纪经济报道记者表示,存量税基的持续扩张是房产税稳步增长的重要原因。当前,我国房产税的核心征税对象为城镇经营性房产。当这类房产竣工交付后,产权所有人就要开始纳税,且不依赖市场交易的活跃程度。不同于契税、土地增值税等,房产税属于持有环节税,其税基稳定性远高于交易环节税。另外,加强征管力度也会促进房产税的增长。纳税人可能通过避税手段来逃避足额纳税,比如将房屋低价出租给关联方来降低税负,税务部门强化征管可带来房产税的额外增长。
部分地方财政部门明确表示,加大征缴力度促进了房产税的增收。比如,新疆、福建等省份2025年上半年房产税实现两位数的增长,是因为税务部门加大了部分领域的房产税征缴力度,或者各级税务部门加大了税收收入组织力度。
“2026年金税四期(由国家税务总局规划部署的税收征管数字化升级工程)在我国全面落地,打通了税务、银行、工商、公安等多部门的数据壁垒,可以实现涉税信息的多方比对,有利于不动产登记信息、税务信息等的交叉核验。征管能力的提升,也是支持房产税收入增长的重要因素。”田志伟表示。
房地产税的改革试点仍需时间
房产税的税源来自存量经营性房产,外界很关注存量住宅未来是否会被纳入征税范畴。
对存量住房征税,属于房地产税的范畴。对于房地产税,决策层其实早有考虑。但是,随着近年来我国房地产市场的持续调整,有关房地产税的试点尚未落地。
2013年,党的十八届三中全会审议通过的《中共中央关于全面深化改革若干重大问题的决定》明确提出“加快房地产税立法并适时推进改革”。
2018年,在全国两会期间,财政部时任副部长史耀斌在发布会上表示,虽然中国还没有房地产税,但是几年前的试点积累了一些经验。房地产税作为世界通行税种,有一些共性的制度安排:一是所有的工商业房地产和个人住房会按照评估值来征税;二是各国房地产税制度安排里会有一些税收优惠,对一些困难家庭、低收入家庭、特殊群体给予税收减免;三是该税属于地方税,用于满足地方的教育、治安、公共基础设施等支出。
2021年10月23日,全国人大常委会授权国务院在部分地区开展房地产税改革试点工作。全国人大常委会通过的授权决定,明确了房地产税的内涵:试点地区的房地产税征税对象为居住用和非居住用等各类房地产,不包括依法拥有的农村宅基地及其上住宅。土地使用权人、房屋所有权人为房地产税的纳税人。非居住用房地产继续按照《中华人民共和国房产税暂行条例》《中华人民共和国城镇土地使用税暂行条例》执行。
需要指出的是,该授权决定的试点期限为五年。今年10月,该授权将期满五年。
该授权决定还指出,国务院应当及时总结试点经验,在授权期限届满的六个月以前,向全国人民代表大会常务委员会报告试点情况,需要继续授权的,可以提出相关意见,由全国人民代表大会常务委员会决定。
白彦锋表示,在我国房地产市场持续调整的背景下,房地产税的改革会统筹考虑市场状况、经济运行、税收征管成本等多方面因素,不会一蹴而就。
田志伟表示,个人住房房地产税的开征,会充分考虑房地产市场的状况,并与国家已有的政策体系相协调。当前,房地产市场仍在恢复期,短期应该不会推出房地产税。房地产税的改革试点,可以按渐进式的路径:先试点,再逐步推开。各地的房价水平、居民收入、财政需求等差异很大,全国统一开征的难度较大。房地产税与居民的财产直接相关,社会敏感度极高,试错成本较高。因此,可以融合上海、重庆房产税试点的经验,先选择部分条件成熟的城市扩大试点,验证可行性后再逐步推开。
后续谁有望成为地方的主体税种?
随着我国城市发展转向以存量提质增效为主的阶段,转向对存量资产的征税,似乎是难以回避的趋势。不过,当前围绕健全地方税体系,还有很多其他工作在推进。
分析当前地方税收构成,央地共享税是地方税收的主要来源。以2024年地方一般公共预算收入决算情况为例(2025年数据尚未公布),2024年地方税收收入约8.4万亿元,其中国内增值税3.3万亿元,企业所得税1.4万亿元,个人所得税5809亿元,这三项“央地共享税”占全部地方税收收入比重超过60%。与此同时,2024年规模居前的四大地方税,分别为契税5170亿元、土地增值税4869亿元、城市维护建设税4767亿元、房产税4705亿元,这四个“地方税”占全部地方税收收入比重为23%。
央地共享税是地方税收收入的主要来源,在这样的背景下,强调地方税体系的建设,仍然有意义。田志伟表示,区别于央地共享税,地方政府对地方税拥有更大的自主权,如税率调整、税基减免等,健全地方税体系有利于提高地方财力的自主性。近年来,土地出让收入的下降,影响了地方可用财力。健全地方税体系,能降低地方政府对土地财政的依赖,增强地方财政的可持续性。
白彦锋表示,健全地方税体系、增加地方自主财力,能更好地激发地方在发展经济、保障民生等方面的积极性、主动性、创造性,减轻对中央转移支付的依赖。
2026年政府工作报告指出,健全地方税体系,拓展地方税源。调整优化消费税征税范围、税率,并推进部分品目征收环节后移。
2024年,党的二十届三中全会审议通过的《中共中央关于进一步全面深化改革、推进中国式现代化的决定》明确指出,增加地方自主财力,拓展地方税源,适当扩大地方税收管理权限。推进消费税征收环节后移并稳步下划地方,完善增值税留抵退税政策和抵扣链条,优化共享税分享比例。研究把城市维护建设税、教育费附加、地方教育附加合并为地方附加税,授权地方在一定幅度内确定具体适用税率。
在健全地方税体系的背景下,房产税能否继续成为地方税的第一大税种,还需要进一步观察。
田志伟表示,随着我国税制改革的推进,地方收入格局可能会发生变化。地方主体税种的税源应该相对稳定,不受交易波动影响;税源流动性相对较弱,这样能强化税收与本地公共服务的关联,也能避免地方出现税源的恶性竞争;纳税人的税负要与享受到的地方公共服务相关联,这样能提高税收遵从度,也能实现激励相容。房产税作为持有环节税,存量税基的持续扩张将推动房产税的稳步增长,房产税仍是未来地方收入的重要来源。
白彦锋表示,未来我国将推进地方附加税的改革,地方税的第一大税种可能出现变化。不可移动的资源税、财产税等,更适合作为地方的主体税种,因为这些税种的征收不会对全国统一大市场建设造成负面影响。下一步,应该统筹考虑地方附加税等改革,顺应绿色转型的发展趋势,不断完善地方税体系。
想关注更多新增长沙租房,可下载象盒找房APP,长沙专业线上找房平台,海量真房源-找房大平台

四星经纪人/岳麓区
皇冠经纪人/岳麓区
皇冠经纪人/长沙县
 微聊
 微聊

 备案:湘ICP备18019481号